В одной семье большую часть сентября съедают школьные расходы. В другой заметную долю дохода забирают ипотека и коммунальные платежи. Третья старается каждый месяц хоть что-то откладывать, но то ребёнку нужна обувь, то ломается машина, то приходится идти к стоматологу.
И всё же, если собрать тысячи семейных бюджетов вместе, становятся видны интересные закономерности: как отличаются расходы семей с детьми и без детей, почему рост доходов ощущается далеко не одинаково и действительно ли россияне сейчас много откладывают.
Мы посмотрели свежие данные Росстата и Банка России и перевели государственную статистику на обычный семейный язык.
Сразу важное пояснение. У такой статьи нет одной таблицы «семейный бюджет за 2026 год». Статистика выходит в разные сроки. Оперативные данные о доходах населения уже опубликованы за 2026 год, подробные годовые таблицы Росстата о бюджетах домохозяйств — за 2025-й, а последнее большое обследование Банка России, позволяющее отдельно посмотреть на семьи с детьми, проводилось в 2024 году. Оно проходит раз в два года. В каждом разделе ниже мы используем самые свежие доступные данные для конкретного вопроса. [9]
Доходы растут — но это ещё не значит, что у каждой семьи стало намного больше свободных денег
Во II квартале 2026 года денежные доходы россиян выросли на 6,8% по сравнению с тем же периодом прошлого года. Но это рост в рублях.
После поправки на изменение цен реальные денежные доходы увеличились на 1,1%, а реальные располагаемые доходы — на 1,5%. Последний показатель особенно интересен для семейного бюджета: это доходы после обязательных платежей, скорректированные на инфляцию. [2]
Средняя начисленная зарплата во II квартале 2026 года составляла 111 433 рубля в месяц. Номинально она выросла на 10,3% год к году, в реальном выражении — на 4,4%. [2]
Но 111 тысяч рублей — не доход «средней российской семьи».
Средняя зарплата относится к оплате труда работников, а в семейном бюджете могут одновременно быть две зарплаты, одна зарплата, пенсия, пособия, алименты, доход самозанятого или вообще временное отсутствие заработка у одного из взрослых. Кроме того, среднее арифметическое само по себе может заметно отличаться от дохода семьи в середине распределения.
Поэтому гораздо интереснее посмотреть не только на зарплаты, а непосредственно на домохозяйства.
В обследовании Банка России медианный денежный доход на одного человека в 2024 году составлял 27 868 рублей в месяц. У половины обследованных домохозяйств показатель был ниже этой суммы, у половины — выше. У 10% домохозяйств с наименьшими доходами медиана составляла 12 250 рублей на человека, а у наиболее обеспеченной десятой части — 74 000 рублей. [4]
То есть даже выражение «средний российский бюджет» стоит использовать с большой осторожностью.
Что меняется, когда в семье появляются дети
Для нашего портала это, пожалуй, самая интересная часть статистики.
В 2024 году медианный денежный доход в расчёте на одного члена семьи с детьми составлял 24 738 рублей в месяц. В домохозяйствах без детей, состоящих не только из пенсионеров, доход на человека был на 60% выше. При этом между 2022 и 2024 годами реальные доходы на человека росли и у семей с детьми — примерно на 21%. [4]
Разница видна и в расходах.
Медианные расходы семьи с детьми составляли 19 750 рублей на человека в месяц — меньше, чем у других типов домохозяйств в этом обследовании. Для семей без детей, состоящих не только из пенсионеров, показатель равнялся 25 831 рублю. [4]
Но из этих цифр нельзя сделать вывод: «ребёнок стоит столько-то рублей в месяц».
Это совсем другой показатель.
Когда в семье четыре человека вместо двух, часть расходов действительно делится между всеми: одна квартира, один интернет, одна стиральная машина, часть транспорта и бытовой техники. Одновременно у семьи появляется больше обязательных расходов, а общий доход распределяется на большее число людей.
Поэтому статистика скорее показывает другое: у семей с детьми в среднем меньше денег и расходов в расчёте на одного человека, а значит, пространство для свободного манёвра в бюджете может быть уже. Это вывод из структуры данных, а не норматив того, сколько должна тратить конкретная семья. [4]
Интересна и кредитная сторона семейного бюджета. В обследовании 2024 года 38% семей с детьми совершали платежи по кредитам и займам. Это самая высокая доля среди сравниваемых типов домохозяйств. Для всей выборки такие регулярные платежи указывали 25% домохозяйств. [8]
Разумеется, это не означает, что 38% российских семей с детьми обязательно «живут в долг»: в показатель попадали разные кредитные обязательства, а само исследование является выборочным обследованием. Но он хорошо показывает, почему разговор о семейном бюджете нельзя свести только к продуктам и коммуналке.
Ипотека, автокредит или другой платёж могут заранее занимать часть дохода ещё до того, как семья начала обычные покупки месяца.
Почему продукты и коммуналка сильнее давят на небольшой бюджет
Одна из самых важных закономерностей статистики довольно проста: семьи с разным уровнем доходов не просто тратят разные суммы — у них различается сама структура расходов.
По результатам обследования Банка России, в первых шести доходных группах из десяти расходы на питание и ЖКУ превосходили другие крупные категории. В группе 10% наиболее обеспеченных домохозяйств заметнее становился вклад других услуг и непродовольственных расходов. [5]
В этом и заключается одна из причин, почему одинаковое повышение цен две семьи ощущают совсем по-разному.
Представим не две придуманные семьи с конкретной зарплатой, а сам принцип.
Если почти весь свободный бюджет уже занят продуктами, коммунальными платежами, транспортом и другими необходимыми расходами, семье трудно компенсировать рост цен. Нельзя бесконечно уменьшать расходы на еду или отопление квартиры.
Если же обязательные потребности занимают меньшую долю дохода, возможностей для перестройки бюджета значительно больше: можно перенести крупную покупку, сократить развлечения, временно меньше тратить на услуги или продолжить откладывать меньшую сумму.
Поэтому фраза «доходы населения выросли» сама по себе ещё мало говорит о самочувствии конкретной семьи.
Росстат как раз ведёт отдельные таблицы структуры потребительских расходов по доходным группам, а в августе 2026 года обновил годовые материалы обследования бюджетов домохозяйств за 2025 год. Отдельно опубликованы данные по располагаемым ресурсам, расходам на потребление и структуре потребительских расходов разных социально-экономических групп. Есть и специальная таблица с расходами домохозяйств с одним, двумя, тремя и более детьми. [10]
При этом сами данные обследований бюджета нужно читать не как банковскую выписку одной семьи. Росстат собирает сведения выборочным методом, в том числе через дневниковый учёт расходов, а затем распространяет результаты на соответствующие группы населения. [11]
Россияне много сберегают — но далеко не все семьи могут откладывать одинаково
На первый взгляд здесь возникает парадокс.
Банк России сообщает, что в I квартале 2026 года сезонно скорректированная норма сбережений домашних хозяйств составляла 16,8%, тогда как годом ранее — 15,5%. [7]
Можно прочитать такую цифру и решить:
Значит, обычная семья сейчас откладывает почти 17% дохода.
Нет.
Норма сбережений Банка России — макроэкономический показатель для всего сектора домашних хозяйств. При его расчёте учитывается прирост финансовых и нефинансовых активов за вычетом обязательств и сопоставляется с располагаемым доходом. Это совсем не то же самое, что открыть приложение банка и увидеть: «в этом месяце мы отправили 16,8% зарплаты на накопительный счёт». [7]
Результаты опроса домохозяйств хорошо показывают эту разницу.
В 2024 году 51% обследованных домохозяйств сообщили, что у них есть сбережения. В 2022 году таких было 47%. [4]
Но внутри доходных групп картина совсем разная.
Среди 10% наименее обеспеченных домохозяйств сбережения имело только примерно каждое четвёртое. В середине распределения — каждое второе. Среди наиболее обеспеченной десятой части — примерно три из четырёх. [12]
Это, пожалуй, одна из самых важных цифр всей статьи.
Она показывает, почему совет «просто откладывайте 10–20% любого дохода» подходит далеко не всем.
Возможность делать сбережения сильно зависит не только от финансовой дисциплины, но и от того, какая часть дохода уже занята необходимыми расходами.
При этом деньги россиян действительно в большой степени находятся в банковской системе. На 1 апреля 2026 года Банк России оценивал финансовые активы домашних хозяйств примерно в 188,6 трлн рублей, а депозиты составляли крупнейшую категорию — 40,2% финансовых активов. [7]
Читайте также:
Финансовая подушка семьи: сколько нужно денег и как накопить резерв
Читайте в отдельной статье: как рассчитать финансовую подушку семьи, выбрать размер резерва, начать копить при небольшом бюджете и безопасно хранить деньги.
Одновременно у сектора домашних хозяйств были существенные обязательства. Задолженность перед кредитными организациями на ту же дату составляла около 40,4 трлн рублей, в том числе около 22,1 трлн рублей ипотечных жилищных кредитов. [7]
И здесь снова нельзя делить 40 трлн на число семей и называть результат «долгом средней семьи». У одних домохозяйств кредитов вообще нет, у других есть ипотека на несколько миллионов, у третьих — несколько разных обязательств.
Гораздо полезнее показатель из обследования: среди тех домохозяйств, которые совершали регулярные платежи по кредитам и займам, медианное отношение платежа к семейному доходу составляло в 2024 году 16,7%. [13]
А наш семейный бюджет нормальный?
После всех этих цифр возникает вполне естественное желание сравнить:
А мы много тратим на продукты?
А нормальна ли наша сумма на детей?
Мы должны откладывать больше?
Почему при неплохом доходе у нас остаётся меньше, чем показывает статистика?
Но здесь средние и медианные показатели лучше использовать не как норматив, а как ориентир для понимания общей картины.
У семьи с двумя школьниками и ипотекой бюджет будет отличаться от бюджета пары без детей.
Семья, которая арендует квартиру, живёт в другой финансовой ситуации, чем семья с собственным жильём без кредита.
Расходы жителей большого города и небольшого населённого пункта тоже различаются. В самом обследовании Банка России медиана расходов на человека в сельской местности в 2024 году составляла 17 639 рублей, а в Москве и Санкт-Петербурге была на 72% выше. [5]
И даже количество детей меняет структуру бюджета.
Поэтому статистика отвечает скорее на вопрос:
«Какие закономерности характерны для российских семей?»
А не:
«Сколько именно должна тратить моя семья?»
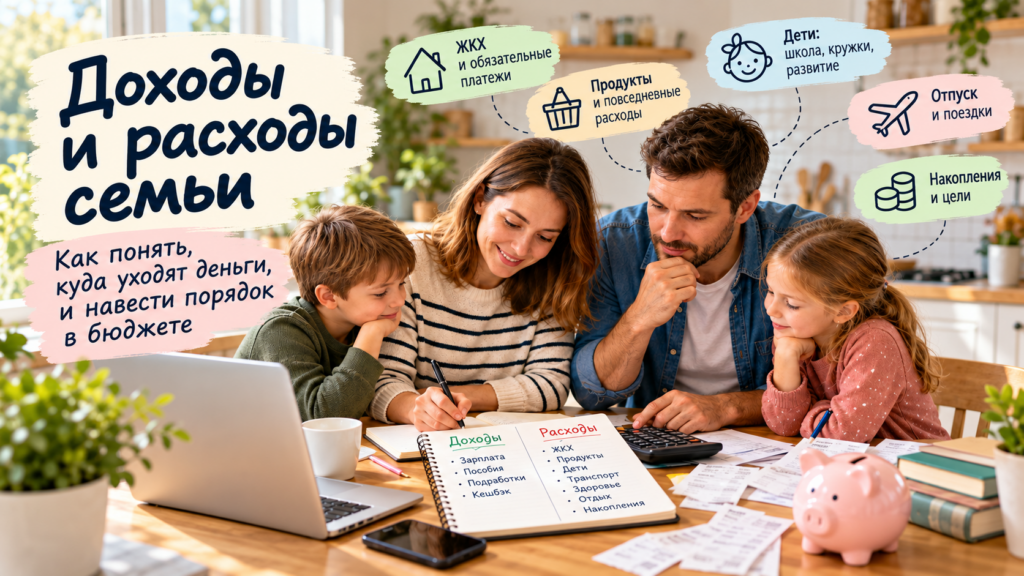
Чтобы ответить на второй вопрос, нужно уже смотреть собственные доходы, обязательные платежи и категории расходов. Мы подробно разбирали это в материале «Доходы и расходы семьи: как понять, куда уходят деньги, и навести порядок в бюджете».
А если после такого расчёта у семьи остаётся возможность регулярно что-то откладывать, следующим шагом может стать финансовая подушка семьи — резерв не на отпуск или школьные покупки, а на ситуации, которые невозможно заранее нормально запланировать.
Главный вывод статистики, пожалуй, довольно успокаивающий:
единственного «правильного» семейного бюджета не существует.
Доходы, расходы, возможность сберегать и кредитная нагрузка очень различаются даже внутри одной страны. Поэтому полезнее не пытаться соответствовать «средней семье», а понимать собственные обязательные расходы, заранее готовиться к крупным предсказуемым тратам и оставлять резерв там, где это позволяет доход.
А статистика нужна для другого — чтобы увидеть, что многие особенности собственного бюджета на самом деле являются частью гораздо более широкой картины.
Читайте также:
Читайте в отдельной статье: как посчитать доходы и расходы семьи, понять, куда уходят деньги, и навести порядок в бюджете. Простой алгоритм, пример и частые ошибки.
Информация и статистические данные проверены 27 сентября 2026 года.
Важно: детальные показатели по типам семей основаны на Всероссийском обследовании домохозяйств 2024 года. Аналитическая записка по его результатам подготовлена сотрудниками Департамента исследований и прогнозирования Банка России; сама публикация специально оговаривает, что интерпретации отражают личную позицию авторов, а не официальную позицию регулятора. [4]
Источники
[1] [9] [10] Росстат. Уровень жизни
[11] Росстат. Уровень жизни
[3] [4] [5] [6] [8] [12] [13] [15] Центральный банк России: cbr.ru. Финансы российских домохозяйств в 2024 году. Аналитическая записка
[7] Сбережения домашних хозяйств | Центральный банк России: cbr.ru
[14] Росстат. Организационные и методологические положения выборочного обследования бюджетов домашних хозяйств
Понравилась статья?