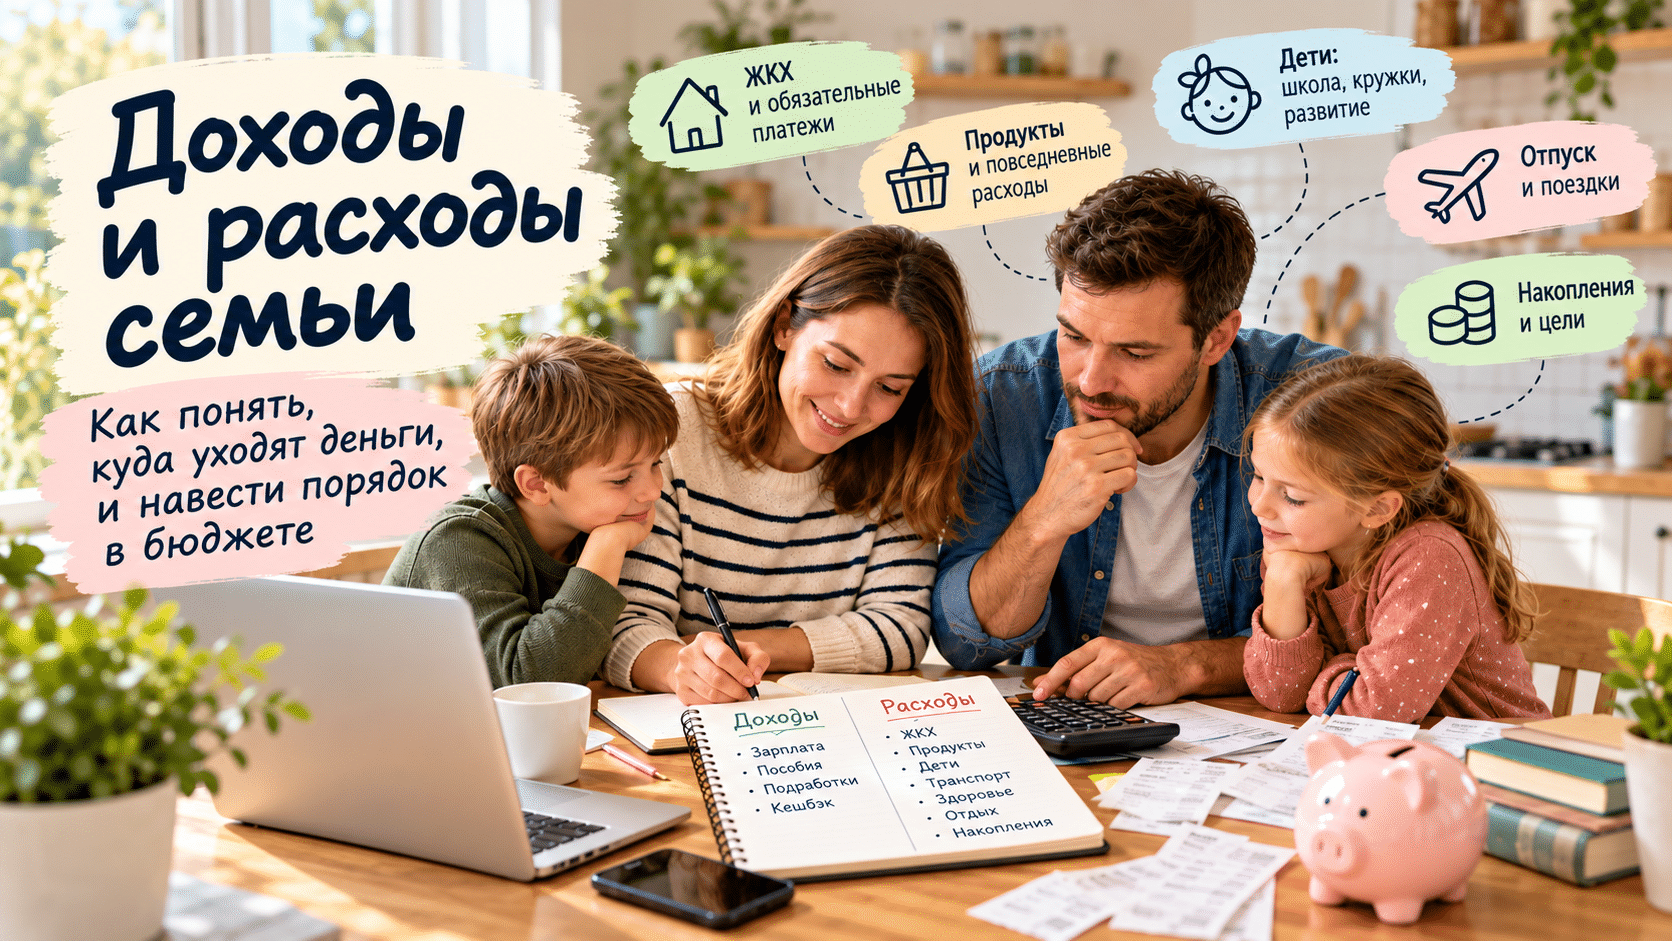
Иногда семейные деньги заканчиваются совершенно незаметно. Зарплата пришла, оплатили коммуналку, купили продукты, заправили машину, детям понадобилось что-то в школу — и вот уже приходится заглядывать в приложение банка и удивляться: куда всё ушло?
Первое желание в такой ситуации — срочно начать экономить. Но полезнее сначала сделать другое: разобраться со своими доходами и расходами и увидеть реальную картину семейного бюджета.
Для этого не нужны бухгалтерские навыки и сложные таблицы. Часто достаточно всего одного месяца наблюдений, чтобы понять, какие траты действительно обязательны, какие можно было предусмотреть заранее, а какие незаметно забирают больше денег, чем казалось.
Зачем вообще считать семейные доходы и расходы
Семейный бюджет — это не система запретов и не способ контролировать покупки друг друга.
Его задача гораздо спокойнее: показать, сколько денег приходит в семью, сколько уже заранее распределено и сколько действительно остаётся свободным.
Особенно хорошо это видно в семьях с детьми. Помимо обычных расходов постоянно появляются сезонные и нерегулярные:
- одежда и обувь;
- школьные принадлежности;
- кружки и секции;
- лечение и стоматология;
- подарки;
- ремонт техники;
- подготовка к отпуску;
- сборы к новому учебному году.
По отдельности они случаются не каждый месяц, поэтому легко воспринимаются как неожиданность. Но большинство таких расходов вполне предсказуемы.
Финансовый план как раз и помогает заранее увидеть будущие траты, а не разбираться с ними уже после того, как деньги понадобились. Именно с учёта доходов, расходов и целей начинается финансовое планирование в материалах просветительского проекта Банка России «Финансовая культура».
Что считать доходами семьи
Самый очевидный семейный доход — зарплата. Но поступления могут быть разными.
В расчёт обычно попадают:
- заработная плата;
- доход от подработки;
- доход самозанятого или бизнеса;
- регулярные пособия и выплаты;
- алименты;
- пенсии;
- доход от сдачи имущества;
- другие регулярные поступления.
Удобнее считать именно ту сумму, которой семья может распоряжаться после обязательных удержаний.
Разовые деньги лучше отмечать отдельно.
Например, премия, налоговый вычет, продажа ненужной вещи или случайная подработка могут заметно увеличить доход конкретного месяца. Но строить на них постоянный бюджет рискованно: в следующем месяце этих денег может уже не быть.
И ещё один важный момент: кредитный лимит карты, рассрочка и заёмные деньги — не доход семьи. Это деньги, которые придётся вернуть.
Какие расходы бывают у семьи
Если записывать всё одной строкой «потратили», пользы от такого учёта будет немного.
Гораздо удобнее разделить расходы хотя бы на несколько групп.
Обязательные расходы
Это то, без чего семья не может нормально обойтись:
- жильё и коммунальные услуги;
- основные продукты;
- необходимый транспорт;
- платежи по кредитам;
- лекарства;
- обязательные расходы на детей.
Список у каждой семьи будет своим.
Например, для одной семьи машина необходима, потому что родители возят детей в школу и каждый день ездят на работу за город. Для другой расходы на автомобиль относятся уже не к обязательным.
Читайте также:
Расходы на продукты проще контролировать, если хотя бы примерно понимать, что семья будет готовить в ближайшие дни. Здесь может помочь простое меню на неделю без жёсткого планирования.
Важные, но нерегулярные расходы
Вот эта категория чаще всего и создаёт ощущение: «Опять всё случилось одновременно».
Сюда могут попасть:
- зимняя одежда;
- обувь детям;
- школьные покупки;
- стоматолог;
- страховка автомобиля;
- ремонт бытовой техники;
- дни рождения;
- отпуск.
Они нерегулярные, но большинство из них нельзя назвать неожиданными.
Читайте также:
Сколько стоит собрать ребёнка в школу в 2026 году
Школьные покупки появляются не каждый месяц, но неожиданными их назвать трудно. Если в семье есть школьник, подготовку к сентябрю лучше заранее учитывать отдельной строкой бюджета. Мы уже считали, сколько может стоить собрать ребёнка в школу в 2026 году.
Если известно, что осенью детям понадобится одежда, а через полгода предстоит оплачивать страховку, расходы можно понемногу распределить между предыдущими месяцами.
Гибкие расходы
Это траты, которые можно увеличивать или уменьшать без серьёзного вреда для семьи:
- развлечения;
- кафе;
- доставка еды;
- такси;
- подписки;
- небольшие бытовые покупки;
- часть расходов на отдых.
Гибкие не значит «ненужные».
Бюджет, в котором семье запрещено всё приятное, обычно долго не живёт.
Случайные и импульсивные покупки
«Была скидка», «потом пригодится», «давно хотелось», «все сейчас покупают».
Одна такая покупка редко разрушает бюджет. Но если их много, в конце месяца может получиться вполне заметная сумма.
Именно поэтому полезно смотреть не на отдельную покупку, а на расходы всей категории.

Читайте также:
На чём семье нельзя экономить даже при ограниченном бюджете
При сокращении расходов важно не идти по принципу «режем всё подряд». Отдельно мы разбирали, на чём семье не стоит экономить даже при ограниченном бюджете.
Как начать вести семейный бюджет
Не обязательно сразу заводить огромную таблицу на год.
Для начала попробуйте провести небольшой эксперимент: один месяц просто понаблюдать за деньгами.
Шаг 1. Запишите регулярные доходы
Сложите деньги, на которые семья действительно может рассчитывать каждый месяц.
Если доход нестабильный, удобно сделать две строки:
- гарантированный доход;
- дополнительные поступления.
Так будет видно, какую сумму безопасно считать основой бюджета.
Шаг 2. Выпишите обязательные платежи
Сюда могут войти:
- ипотека или аренда;
- коммунальные услуги;
- кредиты;
- связь;
- транспорт;
- садик;
- кружки;
- другие постоянные обязательства.
После этого становится видно, какая часть дохода распределена ещё до начала повседневных покупок.
Шаг 3. В течение месяца записывайте остальные траты
Неважно, где именно.
Можно использовать:
- заметки в телефоне;
- обычную тетрадь;
- электронную таблицу;
- приложение;
- историю операций банка.
Главное — выбрать вариант, который не будет раздражать.
Если на запись каждого чека уходит несколько минут и приходится заполнять пятнадцать граф, такую систему легко бросить уже через неделю.
Шаг 4. Объедините расходы в несколько крупных категорий
Например:
- продукты;
- жильё;
- транспорт;
- дети;
- здоровье;
- кредиты;
- одежда;
- развлечения;
- прочее.
Для первого анализа этого вполне достаточно.
Шаг 5. Посмотрите, почему некоторые категории получились большими
Вот здесь начинается самое полезное.
Не:
«Мы опять слишком много потратили».
А:
Почему так получилось?
Например, расходы на продукты выросли потому, что в этом месяце закупили мясо и крупы впрок.
На транспорт — потому что ремонтировали автомобиль.
На детей — потому что покупали форму и обувь перед учебным годом.
То есть сначала разбираемся с причиной, и только потом решаем, нужно ли вообще что-то менять.
Простой пример семейного бюджета
Возьмём условную семью с доходом 120 000 рублей в месяц.
Это не норматив, не средняя зарплата и не рекомендация — просто удобный пример расчёта.
Допустим, расходы получились такими:
- жильё и коммунальные платежи — 18 000 рублей;
- продукты и бытовые товары — 35 000;
- транспорт — 12 000;
- дети, школа и кружки — 15 000;
- кредит — 10 000;
- здоровье — 4 000;
- одежда и другие покупки — 8 000;
- кафе и развлечения — 6 000;
- прочее — 5 000.
Всего семья потратила 113 000 рублей.
Получается, осталось 7 000.
Можно решить, что это свободные деньги.
Но если через два месяца нужно покупать школьную одежду, а зимой оплачивать страховку автомобиля, часть этой суммы уже фактически предназначена для будущих расходов.
В этом и отличие простого учёта от нормального финансового планирования: важно видеть не только сегодняшний остаток на карте, но и то, что ждёт семью впереди.
Почему денег иногда не хватает даже при разумных тратах
Не всегда причина в том, что семья «слишком много покупает».
Иногда бюджет расшатывается совсем по другим причинам.
Нерегулярные расходы каждый раз становятся неожиданными
Школьные сборы, зимняя обувь, лечение или день рождения ребёнка повторяются из года в год.
Если хотя бы примерно выписать такие события на несколько месяцев вперёд, часть финансовых сюрпризов исчезает.
Семья ориентируется на остаток на карте
На банковской карте может лежать 40 000 рублей.
Но если из них:
- 10 000 нужны на кредит;
- 8 000 на коммунальные платежи;
- 12 000 на продукты до конца месяца,
свободных денег гораздо меньше.
Поэтому полезнее считать не общий остаток, а остаток после уже запланированных расходов.
Мелкие покупки не воспринимаются как расходы
Кофе, доставка, маркетплейс, перекус, небольшая покупка ребёнку.
Каждый платёж по отдельности кажется незначительным.
Но смысл бюджета не в том, чтобы запретить семье кофе или доставку.
Смысл в том, чтобы раз в месяц увидеть общую сумму и решить: нас устраивает, что мы тратим на это столько?
Если устраивает — проблемы нет.
Деньги тратятся ещё до получения дохода
«Сейчас оплатим картой, через неделю зарплата».
Если такая схема становится постоянной, часть следующей зарплаты оказывается распределена ещё до того, как деньги пришли.
Особенно опасно так оплачивать обычные продукты и повседневные расходы.
Что делать, если доход небольшой
Совет «откладывайте 10% с любой зарплаты» звучит красиво, но реальная семейная жизнь устроена сложнее.
Иногда после обязательных расходов откладывать действительно нечего.
В этом случае бюджет всё равно имеет смысл.
Сначала определите, что семье необходимо оплачивать в первую очередь:
- жильё;
- питание;
- лекарства;
- дорогу на работу;
- базовые потребности детей;
- обязательные платежи.
После этого можно посмотреть на остальные категории.
Не нужно пытаться урезать сразу всё. Иногда достаточно найти одно-два места, где расходы можно немного снизить без большого ухудшения качества жизни.
Например:
- отменить подписку, которой никто не пользуется;
- реже заказывать доставку;
- не покупать продукты большими запасами, если часть потом выбрасывается;
- заранее планировать школьные и сезонные покупки.
Но может оказаться и так, что сокращать практически нечего.
Это тоже важный вывод.
Значит, проблема заключается не в «неправильном финансовом поведении», а в том, что текущих доходов едва хватает на обязательные расходы. И бесконечно уменьшать расходы здесь невозможно.
Читайте также:
Что делать, если грозит увольнение: права работника и план защиты семейного бюджета
Обычный бюджет приходится пересматривать, если доход семьи резко сократился. Например, при угрозе сокращения полезно отдельно составить временный финансовый план и определить расходы, которые нельзя откладывать.
Частые ошибки при ведении семейного бюджета
Пытаться учитывать всё до копейки.
Если система слишком сложная, её быстро бросают.
Записывать только крупные покупки.
Тогда большая часть повседневных расходов остаётся невидимой.
Не учитывать сезонные траты.
Новый учебный год, зимняя одежда и Новый год почему-то каждый раз наступают неожиданно.
Копировать чужой бюджет.
У семьи с ипотекой и двумя школьниками будут совсем другие расходы, чем у семьи без детей и кредитов.
Даже одинаковый доход не означает одинаковых возможностей.
Читайте также:
Семейный бюджет в цифрах: сколько получают, тратят и откладывают российские семьи
Средние показатели по стране тоже сильно различаются в зависимости от состава семьи и уровня дохода. Мы отдельно посмотрели, сколько получают, тратят и откладывают семьи по данным Росстата и Банка России.
Использовать учёт денег для выяснения отношений.
«Ты опять потратил», «а ты купила ненужное» — и полезный инструмент быстро превращается в ещё одну причину для семейного конфликта.
Лучше обсуждать общую задачу:
хватает ли семье денег на то, что для неё действительно важно?
Чек-лист: с чего начать уже в этом месяце
Не нужно менять финансовую жизнь за один вечер.
Для начала:
- Запишите все регулярные доходы семьи.
- Выпишите обязательные платежи.
- В течение месяца фиксируйте остальные траты.
- Разделите расходы на несколько крупных категорий.
- Найдите траты, которые были нерегулярными, но предсказуемыми.
- Посчитайте реальную сумму свободных денег после обязательных расходов.
- Выберите одну проблему, которую хотите исправить в следующем месяце.
- Через месяц сравните результат.
Возможно, через несколько месяцев семье вообще не понадобится ежедневно записывать покупки. Будет достаточно периодически проверять основные категории и корректировать план.
Главное, чтобы бюджет помогал принимать решения, а не превращался в ещё одну обязанность.
Порядок в бюджете начинается не с запретов
Чтобы управлять семейными деньгами, не обязательно становиться бухгалтером и отказываться от всего приятного.
Сначала нужно увидеть собственную картину: сколько семья получает, сколько тратит, какие расходы обязательны и какие крупные траты ожидаются впереди.
После этого гораздо легче понять, где действительно можно сэкономить, какую сумму удаётся откладывать и как постепенно создавать финансовую подушку.
А вот финансовая подушка — уже следующий шаг. И для семьи с детьми она особенно важна.
Читайте также:
Финансовая подушка семьи: сколько нужно денег и как накопить резерв
Читайте в отдельной статье: как рассчитать финансовую подушку семьи, выбрать размер резерва, начать копить при небольшом бюджете и безопасно хранить деньги.
Информация проверена: 24 сентября 2026 года.
Официальные источники
- **Финансовая культура Банка России — «Финансовый план семьи: считаем доходы и расходы»**
- **Финансовая культура Банка России — «Как вести совместный бюджет»**
- **Финансовая культура Банка России — материалы по семейному бюджету**
- **Росстат — раздел «Уровень жизни»**
- **Росстат — «Денежные доходы и расходы населения»**
Понравилась статья?